L'essentiel : aucune loi française n'oblige à démousser sa toiture. Le vrai risque est ailleurs. Après un sinistre, l'assureur peut réduire l'indemnisation par un abattement de vétusté, voire la refuser, si l'expert constate un défaut d'entretien caractérisé. En location, le décret n° 87-712 du 26 août 1987 met le démoussage léger des parties accessibles et le dégorgement des gouttières à la charge du locataire ; le démoussage complet de la couverture reste au propriétaire. Certains règlements de copropriété ou de lotissement l'exigent aussi. Votre meilleure protection : conserver vos factures d'entretien datées.
« Suis-je obligé de faire démousser mon toit ? » Réponse courte : non. Aucun article de loi n'impose un démoussage périodique aux particuliers. Réponse complète : trois mécanismes peuvent quand même vous forcer la main. Votre contrat d'assurance habitation, votre bail si le logement est loué, et votre règlement de copropriété ou de lotissement. Ce guide passe les trois en revue, textes cités à l'appui, et liste les preuves à conserver pour ne jamais vous retrouver démuni face à un expert d'assurance.
Ce que dit la loi : aucune obligation générale de démoussage
Ni le code civil, ni le code de la construction et de l'habitation, ni aucun décret national n'imposent de démousser une toiture. Un toit couvert de mousse n'expose son propriétaire ni à une amende ni à une mise en demeure, tant qu'il ne menace personne. Sur ce point précis, la réponse est nette.
L'obligation d'entretien existe pourtant. Elle est simplement indirecte, et elle passe par trois canaux distincts.
Le bailleur doit un logement en bon état. Les articles 1719 et 1720 du code civil obligent le propriétaire qui loue à délivrer un logement en bon état de réparations et à l'entretenir « en état de servir à l'usage pour lequel il a été loué » pendant toute la durée du bail. La loi du 6 juillet 1989 ajoute l'exigence d'un logement décent, clos et couvert. Une toiture dégradée faute d'entretien, avec infiltrations chez le locataire, engage donc la responsabilité du bailleur. Il devra réparer, et parfois indemniser.
En copropriété, le règlement peut l'imposer. La toiture d'un immeuble est en général une partie commune : son entretien se vote en assemblée générale et se répartit entre copropriétaires selon les tantièmes. Dans les lotissements de maisons individuelles, certains règlements ou cahiers des charges prévoient noir sur blanc un entretien périodique des couvertures, au nom de l'harmonie de l'ensemble. Relisez le vôtre avant de laisser la mousse s'installer : un syndic ou une association syndicale pourrait exiger l'intervention, à vos frais.
La mairie peut intervenir dans des cas limités. Un PLU ou le règlement d'un secteur protégé (abords de monuments historiques, sites patrimoniaux) encadre parfois l'aspect des toitures : matériaux, couleurs, état visuel. Et quand une couverture dégradée menace la sécurité, tuiles qui glissent sur la rue par exemple, le maire peut engager une procédure de mise en sécurité au titre des articles L.511-1 et suivants du code de la construction et de l'habitation. Ces situations restent l'exception : pour une maison ordinaire hors secteur protégé, la commune n'a pas son mot à dire sur la mousse de votre toit.
Locataire ou propriétaire : qui paie quoi
En location, la répartition ne se négocie pas au cas par cas : elle est fixée par le décret n° 87-712 du 26 août 1987, qui liste les réparations locatives. Son annexe met à la charge du locataire « l'enlèvement de la mousse et des autres végétaux » sur les parties extérieures dont il a l'usage exclusif (auvents, terrasses, marquises) ainsi que le dégorgement des descentes d'eaux pluviales, chéneaux et gouttières. Tout le reste revient au propriétaire.
| Poste d'entretien | Qui paie | Fondement |
|---|---|---|
| Enlèvement de la mousse sur les parties accessibles (auvent, terrasse, marquise) | Locataire | Décret 87-712, annexe |
| Dégorgement des gouttières, chéneaux et descentes d'eaux pluviales | Locataire | Décret 87-712, annexe |
| Démoussage complet de la couverture par un professionnel | Propriétaire | Art. 1720 du code civil (entretien du bien loué) |
| Traitement anti-mousse, hydrofuge, nacelle, produits | Propriétaire | Gros entretien, hors liste des réparations locatives |
| Réparations dues à la vétusté ou à la force majeure | Propriétaire | Art. 1755 du code civil |
La logique est simple. Ce qui s'entretient depuis le sol ou un escabeau, sans technicité ni risque, incombe au locataire. Ce qui exige de monter sur le toit, de faire venir un couvreur ou d'appliquer des produits de traitement incombe au propriétaire. L'article 1754 du code civil rattache les réparations locatives à « l'usage des lieux », et l'article 1755 en exonère le locataire quand la dégradation vient de la vétusté ou de la force majeure. Un locataire n'a donc pas à financer le démoussage complet d'une toiture, même si une clause du bail prétend le contraire : pour un bail d'habitation, une telle clause serait très vraisemblablement écartée par le juge, la liste du décret faisant référence.
Bon à savoir : le locataire d'une maison individuelle qui laisse les gouttières se boucher pendant des années s'expose, lui, à une retenue sur son dépôt de garantie. Le dégorgement des gouttières fait partie de l'entretien courant qu'il doit assumer, dès lors qu'il peut y accéder sans danger.
Assurance habitation : le vrai risque d'un toit jamais entretenu
C'est ici que la question « obligatoire ou pas » se joue vraiment. Votre assureur ne vous demandera jamais de facture de démoussage à la souscription. Il s'y intéressera après le sinistre, au moment de payer.
Le scénario type : un dégât des eaux par la toiture, une déclaration, puis le passage d'un expert mandaté par l'assureur. Sa mission comprend l'évaluation de l'état d'entretien du toit. Une mousse épaisse et incrustée, des tuiles déchaussées de longue date, des gouttières obstruées par des végétaux : autant d'indices d'un entretien négligé, photographiés et versés au rapport.
Les conséquences possibles, par ordre de gravité croissante :
- l'abattement de vétusté : l'indemnité est réduite pour tenir compte de l'usure du toit, usure aggravée par l'absence d'entretien. C'est le cas le plus fréquent ;
- l'application d'une exclusion de garantie : la plupart des contrats multirisque habitation excluent les dommages « résultant d'un défaut d'entretien ou de réparation caractérisé, connu de l'assuré ». Si l'expert démontre que l'infiltration vient directement de ce défaut, l'assureur peut refuser toute indemnisation ;
- le refus de prise en charge des recherches de fuite et dommages annexes, sur le même fondement.
Le droit encadre heureusement ces refus. L'article L.113-1 du code des assurances impose que les exclusions soient « formelles et limitées » : une clause vague ne suffit pas, et c'est à l'assureur de prouver le défaut d'entretien et son lien avec le sinistre. En pratique, la discussion se joue sur pièces. Un dossier avec des factures de démoussage datées, un contrôle de couverture récent et des photos du toit renverse le rapport de force : l'expert peut difficilement plaider la négligence face à un entretien documenté.
La facture d'entretien vaut mieux que n'importe quel argument. Une intervention de couvreur à 900 € tous les quatre ans protège des dizaines de milliers d'euros d'indemnisation potentielle. C'est le calcul à retenir.
Produits : ce qui est interdit ou déconseillé sur un toit
Démousser soi-même avec le mauvais produit peut coûter plus cher que de ne rien faire. Trois pratiques sont à écarter, une famille de produits est à privilégier.
Le sulfate de cuivre est interdit sur les toitures depuis 2019. Longtemps utilisé comme anti-mousse maison, il n'est plus approuvé comme biocide pour cet usage. Il corrode les éléments en zinc (gouttières, solins) et contamine les eaux de ruissellement, souvent dirigées vers un récupérateur ou le jardin.
La javel est fortement déconseillée. Elle blanchit la mousse sans détruire les racines, qui repoussent en quelques mois. Surtout, elle attaque la surface des tuiles en terre cuite ou béton, les rend poreuses, décolore l'ardoise et pollue les eaux pluviales. Un toit javellisé plusieurs fois vieillit prématurément, ce qu'un expert d'assurance sait aussi reconnaître.
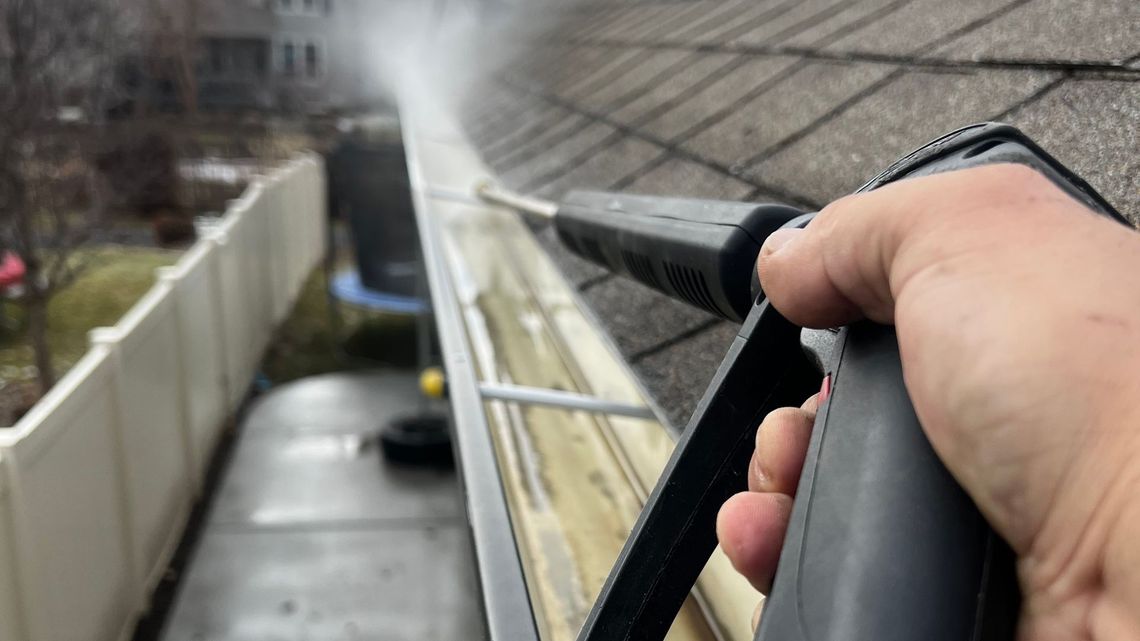
Le nettoyeur haute pression au-delà de 100 bars abîme la couverture. La pression arrache les granulats de surface et la couche protectrice des tuiles, qui deviennent poreuses et gélives. Les couvreurs travaillent au brossage, à basse pression ou par pulvérisation.
Les produits homologués : ammoniums quaternaires et acide pélargonique. Les anti-mousse professionnels à base d'ammoniums quaternaires (DDAC) offrent une rémanence de 3 à 5 ans ; l'acide pélargonique, d'origine végétale, protège 2 à 3 ans. Appliqués par un professionnel, ils figurent sur la facture avec leur fiche technique : un élément de plus dans votre dossier d'entretien.
Fréquence raisonnable et traçabilité : le duo qui protège
Aucun texte ne fixe de fréquence, mais un rythme fait consensus chez les couvreurs comme chez les experts : un contrôle visuel chaque année (idéalement après l'automne et après chaque tempête), et un démoussage complet tous les 3 à 5 ans selon le climat. Comptez plutôt 3 à 4 ans en Bretagne, en Normandie ou près d'arbres, 5 ans et plus en climat sec. Un traitement hydrofuge appliqué après le nettoyage double en général l'intervalle entre deux interventions.
La traçabilité compte autant que l'intervention elle-même. Constituez un dossier toiture et gardez-le au moins dix ans :
- les devis et factures mentionnant la date, la surface traitée, la méthode et les produits utilisés ;
- des photos datées avant et après chaque intervention, y compris des gouttières ;
- l'attestation ou le rapport du couvreur s'il signale des tuiles à changer, avec la preuve de la réparation qui a suivi.
Ce dossier sert trois fois : face à l'assureur après un sinistre, face à un locataire en cas de litige sur les charges, et face à un acheteur le jour de la vente. Pour budgéter les interventions, les fourchettes constatées par prestation et par matériau sont détaillées dans notre guide des prix d'un démoussage de toiture.
Vendre sa maison : l'état du toit pèse dans la négociation
Aucun diagnostic toiture n'est exigé lors d'une vente. L'état du toit pèse pourtant lourd, pour une raison simple : c'est l'un des premiers éléments que regardent un acheteur et son agent immobilier, avant même d'entrer.
Un toit envahi de mousse envoie un double signal négatif. Il suggère une couverture en fin de vie, donc une réfection à 150 ou 200 € le m² dans l'esprit de l'acheteur, et il jette un doute sur l'entretien général de la maison. La négociation qui s'ensuit dépasse presque toujours le coût d'un simple nettoyage : une décote de plusieurs milliers d'euros face à un démoussage facturé 900 à 1 400 € pour un toit de 100 m².
Faire démousser avant la mise en vente inverse le signal. Le toit paraît sain, les photos de l'annonce gagnent en impact, et la facture remise à l'acheteur avec le dossier de vente atteste un bien suivi. Les vendeurs qui présentent un carnet d'entretien du toit coupent court à l'un des principaux arguments de négociation.
Questions fréquentes
- Le démoussage de toiture est-il obligatoire par la loi ?
- Non, aucun texte national n'impose de démousser sa toiture. L'obligation peut venir de biais indirects : l'entretien dû par le bailleur à son locataire (articles 1719 et 1720 du code civil), un règlement de copropriété ou de lotissement qui prévoit l'entretien des couvertures, ou les règles d'aspect d'un secteur protégé.
- L'assurance peut-elle refuser d'indemniser à cause de la mousse ?
- Oui, si le contrat exclut les dommages liés à un défaut d'entretien caractérisé et que l'expert le démontre. Le cas le plus fréquent reste l'abattement de vétusté, qui réduit l'indemnité sans l'annuler. L'article L.113-1 du code des assurances impose toutefois des exclusions formelles et limitées, et la preuve incombe à l'assureur.
- Le locataire doit-il payer le démoussage de la toiture ?
- Non pour le démoussage complet, qui revient au propriétaire. Le décret n° 87-712 du 26 août 1987 ne met à la charge du locataire que l'enlèvement de la mousse sur les parties extérieures accessibles dont il a l'usage exclusif (auvent, terrasse, marquise) et le dégorgement des gouttières et chéneaux.
- La mairie peut-elle imposer un démoussage ?
- Pas en tant que tel pour une maison ordinaire. En secteur protégé ou selon le PLU, la commune peut encadrer l'aspect des toitures, et le maire peut engager une mise en sécurité (articles L.511-1 et suivants du code de la construction et de l'habitation) si une couverture dégradée devient dangereuse pour les passants.
- Quelles preuves d'entretien conserver pour l'assurance ?
- Les factures datées mentionnant la surface, la méthode et les produits, les devis, des photos avant et après chaque intervention, et le rapport du couvreur en cas de réparation. Conservez l'ensemble au moins dix ans : c'est ce dossier qui neutralise un rapport d'expertise invoquant le défaut d'entretien.
Personne ne vous obligera à démousser votre toit. Mais entre l'indemnisation rabotée après un sinistre, la décote à la revente et la couverture qui vieillit deux fois plus vite, l'entretien régulier reste le choix le moins cher. Décrivez votre toiture dans le formulaire en haut de page ou passez par notre annuaire de couvreurs par département : vous recevez jusqu'à trois devis gratuits, avec des factures qui vaudront de l'or le jour où l'expert passera.
Pourquoi passer par notre mise en relation
Gratuit, sans engagement
La demande ne coûte rien et n'engage à rien. Vous comparez les devis reçus, vous choisissez, ou pas.
Des couvreurs de votre secteur
Des professionnels qui se déplacent réellement chez vous, pas un centre d'appel à l'autre bout de la France.
Jusqu'à 3 devis comparés
D'un couvreur à l'autre, l'écart dépasse souvent 20 % pour la même toiture. Comparer, c'est là que tout se joue.
Une réponse rapide
Les demandes partent immédiatement. Le premier rappel arrive en général sous 24 à 48 heures.
Mettez votre toit (et votre assurance) au propre
Décrivez votre toiture en deux minutes : des couvreurs de votre secteur vous envoient jusqu'à trois devis gratuits, avec la facture d'entretien qui protège votre indemnisation.